Khi đầu tư máy in kỹ thuật số, nhiều xưởng in thường tập trung vào giá mua thiết bị mà chưa tính đầy đủ chi phí phát sinh trong quá trình vận hành....
Khi đầu tư máy in kỹ thuật số, nhiều xưởng in thường tập trung vào giá mua thiết bị mà chưa tính đầy đủ chi phí phát sinh trong quá trình vận hành. Trên thực tế, giá thành của một bản in phụ thuộc vào nhiều yếu tố như mực hoặc toner, giấy, vật tư tiêu hao, bảo trì, điện năng, nhân công và thời gian máy hoạt động.
Việc xác định đầy đủ các khoản chi phí giúp xưởng in tính giá bán chính xác hơn, kiểm soát lợi nhuận và đánh giá hiệu quả đầu tư của máy.
Chi phí vận hành có thể chia thành hai nhóm chính: chi phí trực tiếp tạo ra bản in và chi phí duy trì hoạt động của thiết bị.
Các khoản thường gặp gồm:
Không phải khoản nào cũng phát sinh với cùng tần suất. Có khoản xuất hiện trên từng bản in, có khoản chỉ phát sinh sau một khoảng thời gian sử dụng.
Đây thường là một trong những khoản chi phí trực tiếp quan trọng nhất.
Tùy công nghệ, máy in kỹ thuật số có thể sử dụng toner hoặc mực in dạng lỏng. Mức tiêu hao phụ thuộc vào độ phủ mực, số lượng màu, loại hình ảnh và nội dung của file.
Một trang nhiều chữ sẽ có mức tiêu hao khác với một trang chứa hình ảnh hoặc mảng màu lớn.
Vì vậy, không nên lấy giá một hộp mực chia đơn giản cho số trang lý thuyết mà nhà sản xuất công bố để xác định giá thành thực tế.
Xưởng nên theo dõi lượng vật tư tiêu thụ trên những sản phẩm thường xuyên in để có con số sát với hoạt động thực tế hơn.
Một tài liệu chủ yếu là chữ đen thường tiêu thụ mực khác hoàn toàn so với catalogue có nhiều hình ảnh và nền màu.
Đặc biệt với các đơn hàng có diện tích phủ màu lớn, lượng mực tiêu hao có thể tăng đáng kể.
Do đó, khi báo giá các sản phẩm in màu, cần tính đến đặc điểm file thay vì sử dụng một mức chi phí cố định cho mọi loại tài liệu.
Giấy thường là khoản chi phí dễ nhận biết nhất nhưng cũng dễ bị tính thiếu.
Ngoài giá mua giấy, xưởng cần tính đến lượng giấy sử dụng cho:
Nếu sản phẩm sử dụng giấy mỹ thuật, giấy dày hoặc vật liệu đặc biệt, chi phí vật liệu có thể chiếm tỷ trọng đáng kể trong giá thành.
Ví dụ một đơn hàng cần 1.000 bản in thành phẩm không có nghĩa xưởng chỉ cần chuẩn bị đúng 1.000 tờ giấy.
Trong quá trình sản xuất có thể phát sinh bản lỗi, bản test màu hoặc hao hụt khi gia công. Vì vậy, định mức giấy nên có một phần dự phòng phù hợp với loại sản phẩm.
Máy in kỹ thuật số không chỉ tiêu thụ mực hoặc toner.
Tùy từng công nghệ và model, thiết bị có thể sử dụng nhiều loại vật tư cần thay thế sau một chu kỳ vận hành nhất định.
Ví dụ có thể liên quan đến:
Tên gọi và chu kỳ thay thế khác nhau giữa từng dòng máy.
Khi lựa chọn thiết bị, xưởng nên yêu cầu nhà cung cấp cung cấp danh sách vật tư tiêu hao và cách tính chi phí thay thế thay vì chỉ quan tâm đến giá máy ban đầu.
Máy in kỹ thuật số sử dụng điện cho nhiều bộ phận như hệ thống điều khiển, cấp giấy, xử lý hình ảnh và các hệ thống liên quan đến quá trình in.

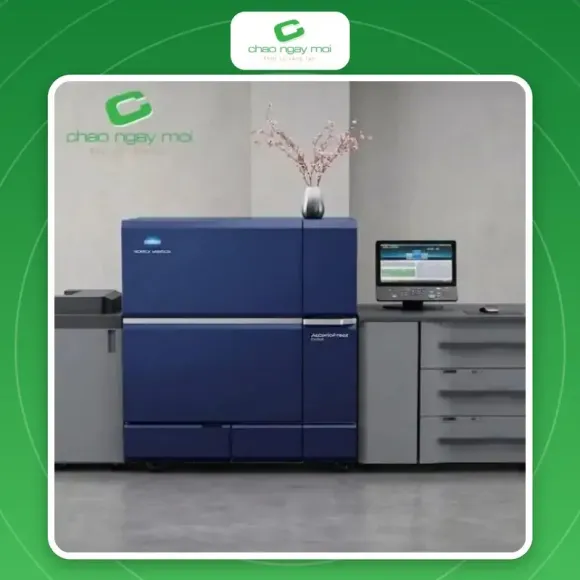
Hình 1. Máy in kỹ thuật số công nghiệp của Chào Ngày Mới trong xưởng sản xuất
Mức tiêu thụ điện phụ thuộc vào công suất máy, thời gian hoạt động, chế độ chờ và đặc điểm của từng thiết bị.
Đối với xưởng có sản lượng lớn, điện năng nên được đưa vào bài toán giá thành thay vì xem là khoản chi phí chung không đáng kể.
Một cách đơn giản là theo dõi điện năng tiêu thụ trong một khoảng thời gian và phân bổ theo sản lượng thực tế.
Máy in kỹ thuật số là thiết bị có nhiều bộ phận cơ khí và điện tử nên cần được vệ sinh, kiểm tra và bảo dưỡng định kỳ.
Chi phí có thể bao gồm:
Bảo trì đúng lịch giúp xưởng chủ động hơn về chi phí và hạn chế tình trạng máy dừng đột xuất trong thời điểm có nhiều đơn hàng.
Ngoài vật tư tiêu hao, máy có thể phát sinh nhu cầu thay thế linh kiện sau thời gian sử dụng.
Đây là khoản khó phân bổ chính xác cho từng bản in vì thời điểm phát sinh không cố định.
Cách phù hợp hơn là dựa trên lịch sử vận hành và kế hoạch bảo trì để lập một khoản dự phòng.
Với máy đã qua sử dụng, yếu tố này càng cần được quan tâm vì một thiết bị có giá mua thấp nhưng thường xuyên phải thay linh kiện có thể khiến tổng chi phí sở hữu tăng lên.
Một máy in tự động vẫn cần người vận hành để chuẩn bị file, kiểm tra vật liệu, thiết lập công việc, theo dõi chất lượng và xử lý các tình huống phát sinh.
Với những đơn hàng yêu cầu kiểm soát màu hoặc sử dụng nhiều loại giấy, thời gian thao tác của nhân sự có thể tăng lên.
Chi phí nhân công nên được tính dựa trên thời gian thực tế dành cho một đơn hàng.
Nếu một đơn hàng mất nhiều thời gian chuẩn bị nhưng số lượng bản in thấp, giá thành trên mỗi bản sẽ cao hơn so với đơn hàng lớn có cùng quy trình chuẩn bị.
Bản in lỗi là khoản chi phí thường bị bỏ qua khi tính giá thành.
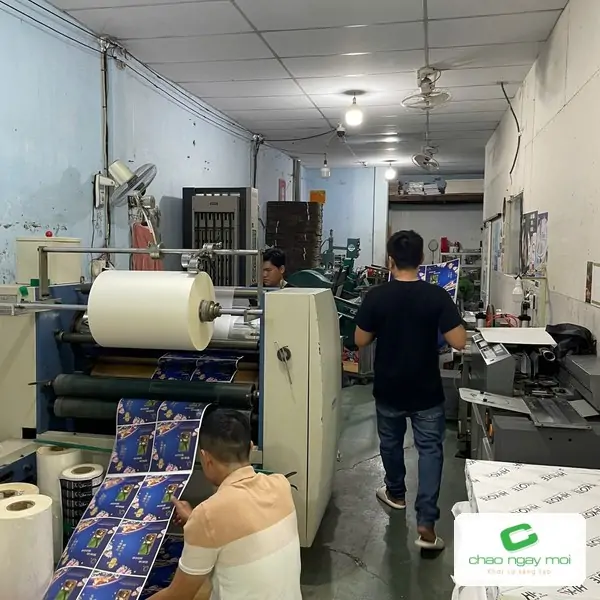
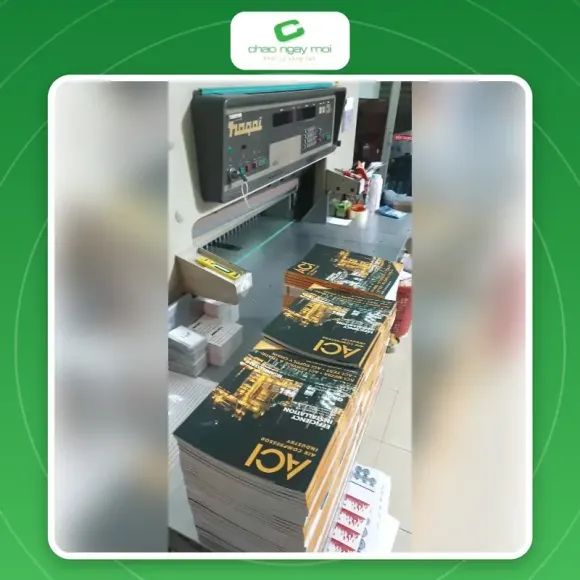
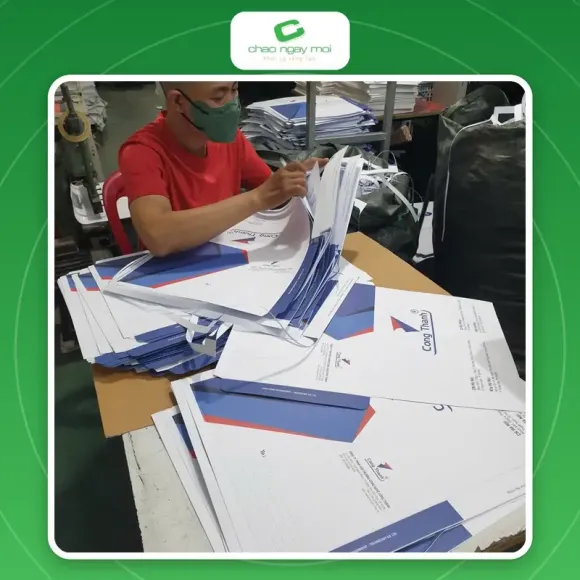
Hình 2. Công nhân gia công thành phẩm sau in tại xưởng
Một số nguyên nhân có thể xuất hiện như:
Khi đó, xưởng vẫn phải sử dụng giấy, mực và thời gian máy nhưng không thể tính toàn bộ số bản lỗi vào doanh thu.
Theo dõi tỷ lệ hao hụt theo từng nhóm sản phẩm giúp việc báo giá chính xác hơn.
Giá mua máy không nên được xem là chi phí chỉ phát sinh một lần.
Thiết bị được sử dụng trong nhiều năm nên cần phân bổ giá trị đầu tư theo thời gian sử dụng dự kiến để phản ánh đúng giá thành sản xuất.
Ví dụ, nếu một xưởng đầu tư một hệ thống in và sử dụng thiết bị trong nhiều năm, chi phí đầu tư cần được phân bổ vào hoạt động kinh doanh thay vì đưa toàn bộ vào một đơn hàng.
Khấu hao đặc biệt quan trọng khi xưởng muốn tính lợi nhuận thực tế hoặc xác định thời điểm cần thay thế máy.
Một khoản khó nhìn thấy nhưng có ảnh hưởng trực tiếp đến hiệu quả đầu tư là thời gian máy không tạo ra sản phẩm.
Máy có thể dừng vì:
Nếu thiết bị có công suất lớn nhưng thời gian hoạt động thực tế thấp, chi phí đầu tư phân bổ trên mỗi bản in sẽ cao.
Vì vậy, hiệu suất sử dụng máy là một yếu tố quan trọng khi đánh giá hiệu quả vận hành.
Xưởng có thể xây dựng công thức đơn giản:
Chi phí trên mỗi bản in = Tổng chi phí vận hành / Tổng số bản in đạt yêu cầu
Trong đó, tổng chi phí vận hành có thể bao gồm mực hoặc toner, giấy, vật tư tiêu hao, điện, bảo trì, nhân công, hao hụt và phần chi phí khấu hao được phân bổ.
Cách tính này phù hợp để xây dựng định mức cơ bản.
Tuy nhiên, với các đơn hàng khác nhau, chi phí trên mỗi bản sẽ thay đổi do lượng mực tiêu thụ, loại giấy, số lượng bản in và yêu cầu xử lý khác nhau.
Giả sử xưởng nhận một đơn hàng in màu số lượng lớn, quy trình tính giá có thể bắt đầu từ:
Xác định loại giấy, kích thước, định lượng và số lượng cần sử dụng.
Dựa trên nội dung file và mức độ phủ màu để ước tính mức tiêu hao.
Thêm phần giấy và mực dành cho bản test, căn chỉnh và bản lỗi dự kiến.
Tính phần khấu hao, bảo trì và chi phí sử dụng thiết bị cho thời gian sản xuất đơn hàng.
Xác định thời gian chuẩn bị, vận hành, kiểm tra và xử lý sau khi in.
Nếu đơn hàng có cán màng, cắt, gấp, đóng gáy hoặc các công đoạn khác, cần tính riêng từng khoản.
Sau khi có tổng chi phí, xưởng mới cộng biên lợi nhuận phù hợp để xác định giá bán.
Hai đơn hàng chạy trên cùng một máy vẫn có thể có giá thành rất khác.
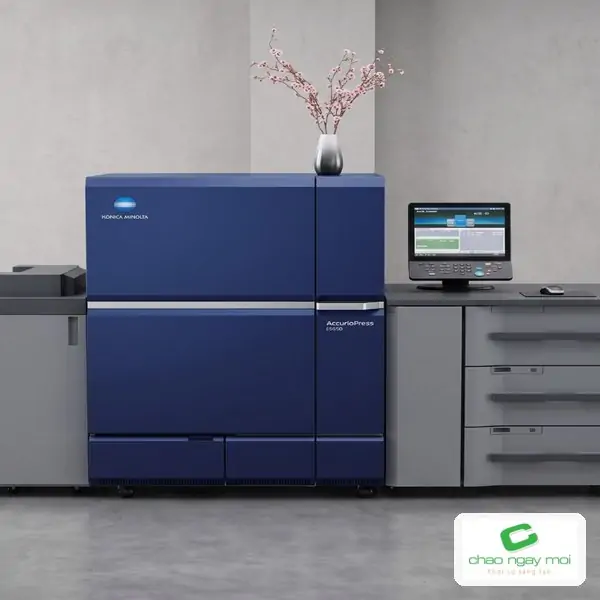
Hình 3. Toàn cảnh xưởng in với dây chuyền máy in và gia công
Một đơn hàng in tài liệu chữ trên giấy tiêu chuẩn thường có chi phí vật tư khác với catalogue màu phủ kín trang.
Tương tự, đơn hàng số lượng lớn thường có lợi thế về chi phí chuẩn bị và hao hụt trên mỗi bản so với đơn hàng số lượng rất nhỏ.
Các yếu tố chính tạo ra sự khác biệt gồm:
Vì vậy, không nên sử dụng một mức giá thành cố định cho tất cả sản phẩm.
Sắp xếp khổ in và bố trí sản phẩm hợp lý giúp giảm lượng giấy bỏ đi.
Với những sản phẩm có kích thước nhỏ, việc tối ưu cách dàn trang có thể tạo ra khác biệt đáng kể về mức tiêu hao vật liệu.
Kiểm tra file trước khi chạy máy giúp hạn chế việc phát sinh bản in không đạt yêu cầu.
Đặc biệt với những đơn hàng có số lượng lớn, một lỗi trong file có thể khiến lượng giấy và mực bị lãng phí đáng kể.
Nếu quy trình sản xuất cho phép, việc sắp xếp các công việc có đặc điểm tương đồng có thể giảm thời gian chuẩn bị và thay đổi thiết lập.
Một thiết bị được bảo dưỡng đúng cách thường giúp giảm nguy cơ dừng máy ngoài kế hoạch và hạn chế các vấn đề ảnh hưởng đến chất lượng bản in.
Xưởng nên ghi nhận lượng giấy, mực và vật tư sử dụng theo từng nhóm sản phẩm.
Sau một thời gian, dữ liệu này sẽ giúp xây dựng định mức thực tế thay vì dựa hoàn toàn vào thông số lý thuyết.
Trước khi quyết định đầu tư, không nên chỉ hỏi giá bán máy.
Nên yêu cầu nhà cung cấp cung cấp rõ:
Những thông tin này giúp xưởng ước tính tổng chi phí sở hữu chính xác hơn.
Một thiết bị có giá đầu tư thấp chưa chắc là lựa chọn tiết kiệm nếu chi phí vật tư, bảo trì hoặc thời gian dừng máy cao.
Ngược lại, một hệ thống có giá đầu tư ban đầu lớn hơn vẫn có thể phù hợp nếu đáp ứng tốt sản lượng, giảm hao hụt và duy trì được năng suất ổn định.
Khi lựa chọn máy in kỹ thuật số cho xưởng, nên đánh giá đồng thời ba yếu tố: chi phí đầu tư, chi phí vận hành và doanh thu mà thiết bị có thể tạo ra.
Đây mới là cơ sở để xác định một chiếc máy có thực sự phù hợp với mô hình kinh doanh hay không.

Cám ơn bạn đã gửi đánh giá cho chúng tôi! Đánh giá của bạn sẻ giúp chúng tôi cải thiện chất lượng dịch vụ hơn nữa.






ĐÁNH GIÁ SẢN PHẨM